

Abstract
This research examines how accounting and financial processes in commercial enterprises can be strengthened by embracing the principles of open science and financial ethics. The objective is to analyze the integration of these approaches in building trust and sustainability. A mixed-methods methodology was employed, including a literature review of financial transparency and corporate ethics, two semi-structured interviews with auditing and ethics experts, a comparative analysis of the Statement of Financial Position of a company in the sector between 2023 and 2024, and observation of reporting processes to detect inconsistencies. The results reflect that, although regulatory compliance is high, proactive data disclosure is low, and ethical leadership is lower, representing areas for improvement for small and medium-sized enterprises. The discussion highlights that accounting technology should be viewed as a tool for data integrity and not just for automation, facilitating social auditing and ethical decision-making. Open science in accounting is a differentiating factor that improves credibility with investors, clients, and creditors. Financial ethics is essential for accounting processes to generate sustainable value and prevent fraud, transforming accounting into a practice of social and corporate responsibility.
Keywords
Accounting, ethics, open science, financial statement
RESULTADOS
Cómo resultado de la investigación, en la tabla 1, se detallan la rigidez entre el cumplimiento obligatorio y la adopción proactiva de la ciencia abierta y la ética financiera.
Tabla 2. Análisis del cumplimiento obligatorio y la adopción proactiva de la ciencia abierta y la ética financiera
Resultado | Fuente Principal | Descripción Breve |
|---|---|---|
R1: Ética Reactiva | Entrevistas, Observación | Las políticas de ética y transparencia son principalmente reactivas (después del fraude o exigencia regulatoria) y no un pilar proactivo de la cultura organizacional. |
R2: Resistencia a la Apertura de Datos | Entrevistas | Existe un temor gerencial a que la apertura de metodologías de costos o valoración (ciencia abierta) afecte la ventaja competitiva. |
R3: Variaciones en Estimaciones | Análisis Comparativo | Se detectó un aumento desproporcionado en la provisión para cuentas incobrables en el 4to trimestre de 2024, sugiriendo un posible "alisamiento" de resultados. |
R4: Herramientas de Integridad | Observación | Los sistemas contables (ERP) se usan para registro, pero no para generar rastreabilidad inmutable del dato (auditoría blockchain “cadena de bloques” o similares), lo que limita la transparencia radical. |
Fuente: Elaboración propia.
R1 (Ética Reactiva): El Auditor Certificado confirmó que solo el 25% de las Pymes tiene un código de conducta bien implementado, siendo la mayoría de los protocolos de ética un simple documento en el contrato laboral, sin el seguimiento ni capacitación permanente.
R2 (Resistencia a la apertura de Datos): La gerencia confunde transparencia total (ciencia abierta) con la revelación de secretos comerciales. Es importante capacitar sobre la distinción entre datos de procesos y datos estratégicos patentables.
R3 (Variaciones de Estimaciones) En Comercializadora Fuerte S.A. la provisión de cuentas incobrables es superior del 3%, en el 2023 y aumentó al doble en el 2024 al 6%, del total de cuentas por cobrar de cada año, sin haberse dado algún cambio importante en las políticas de crédito ni en el entorno económico de la empresa, este incremento debe ser investigado con ética.
R4 (Herramientas de integridad) los sistemas contables generan información que no es tan segura, confiable o transparente, los datos pueden ser modificados en cualquier momento, sin dejar ningún rastro.
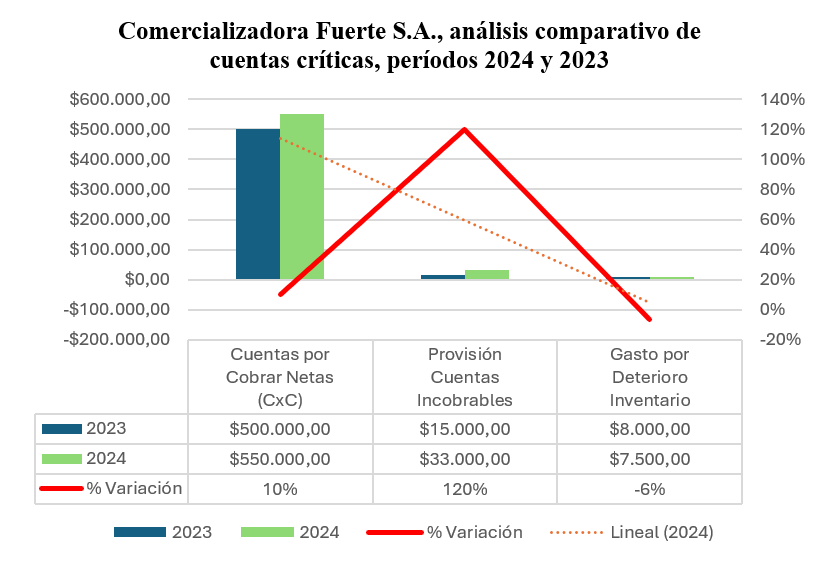
En la tabla 2, se analiza el comportamiento de las cuentas críticas de la empresa Comercializadora Fuerte S, A., los años 2024 y 2023
Tabla 3. Comercializadora Fuerte S.A. análisis comparativo de cuentas críticas, períodos 2024 y 2023
Cuentas | Año 2023 en miles de dólares | Año 2023 en miles de dólares | Variación (%) | Impacto Ético (R3) |
|---|---|---|---|---|
Cuentas por Cobrar Netas (CxC) | $500,000 | 550,000 | +10% | Base para la estimación. |
Provisión Cuentas Incobrables | $15,000 (3% de CxC) | $33,000 (6% de CxC) | +120% | Posible sobreestimación de gastos. |
Gasto por Deterioro Inventario | $8,000 | $7,500 | -6.25% | Relativa estabilidad. |
Fuente: Elaboración propia.
En la figura 1, se analiza las cuentas críticas de los períodos 2024 y 2023 de la empresa Comercializadora Fuerte S.A, donde se ha duplicado la provisión de cuentas incobrables, sin la debida justificación del riesgo crediticio documentada y pública (ciencia abierta), dejando dudas sobre la objetividad ética de la contabilidad.
DISCUSION
De acuerdo a los resultados obtenidos en la investigación los procesos contables de las empresas Pymes, se encuentran muy débiles en la eficiencia operativa y la integridad ética y apertura de ciencia abierta. Por lo que se sugiere en trabajar con herramientas digitales que puedan actuar como canal que impulse a ambos.
El uso de herramientas de software (ERP, Cloud Accounting) Sistema de planificación de recursos empresariales en empresas comerciales pequeñas y medianas ha optimizado el registro y el cálculo de impuestos. Sin embargo, su potencial para la ética financiera y la ciencia abierta es subutilizado (R4). Las tecnologías como el Blockchain o los registros de Auditoría inmutables, podrían ofrecer la trazabilidad y la verificabilidad que la ciencia abierta requiere, permitiendo a los stakeholders analizar la data de forma confiable y ética, al disminuir la posibilidad de manipulación de la información después de haber sido registrada.
En relación a la (R1) ética reactiva, se debe actuar de forma proactiva y cultural. El proceso contable debe incluir un Comité de Ética Financiera formal, que revise las estimaciones críticas, según la investigación fueron las cuentas incobrables (R3), antes de que sea presentado oficialmente, asegurando que las bases de cálculo sean correctas y estén disponibles bajo un modelo de ciencia abierta. Es fundamental para evitar la manipulación de los resultados y garantizar la fidelidad de la información verdadera de la situación financiera. La optimización de los procesos no sólo prontitud, sino calidad ética del dato.
CONCLUSION
La adopción de la ciencia abierta y la ética financiera, es una necesidad estratégica para las empresas comerciales. Esta dirección transforma el proceso contable de cumplimiento de normativas vigentes a una plataforma de construcción de confianza, fortaleciendo las relaciones con el mercado y la sociedad.
La investigación pone en evidencia una brecha sustancial entre la ética declarada y la realidad como son los descubrimientos y estimaciones. La resistencia a la apertura de datos y el uso reactivo de los protocolos éticos limitan la plena transparencia. Los sistemas contables actuales son aptos para la eficiencia, y necesitan ser complementados con herramientas de trazabilidad inmutable para cumplir a cabalidad con el rigor de la ciencia abierta.
La optimización de los procesos financieros en las Pymes debe estar orientado a la implementación de un control interno ético y la apertura controlada de metadatos contables. Las herramientas digitales deben ser seleccionadas por su robustez en la integridad del dato y también por la capacidad de automatización. El futuro de la contabilidad comercial requiere de un profesional que sea tanto un técnico eficiente como un guardián de la ética financiera.
References
- 1 Salazar, M., & Pérez, J. (2025). Hacia la transparencia radical: La ciencia abierta en la gestión financiera. En J. Guerra, M. Naranjo-Toro, A. Basantes-Andrade & M. Meneses (Eds.), Ciencia abierta en Ecuador: Caminos hacia la transparencia, inclusión y sostenibilidad (pp. xx–xx). Editorial UTN. https://repositorio.utn.edu.ec/handle/123456789/17877
- 2 Martínez, R. (2025). Integridad en el informe financiero: El rol del contador en la ética empresarial. Polo del Conocimiento, 10(38), 115–132. https://polodelconocimiento.com/ojs/index.php/es/article/download/8191/pdf
- 3 Emilio Abad Segura Gestión financiera y ética empresarial: el Controller en la RSC https://books.google.com.ec/books?hl=es&lr=&id=Wkf2EAAAQBAJ&oi=fnd&pg=PA3&dq=%22+%C3%A9tica+FINANCIERA+%22&ots=xI02auHYJs&sig=IcpQMt0iHnrl4FJaAOZFwGOrvko&redir_esc=y#v=onepage&q=%22%20%C3%A9tica%20FINANCIERA%20%22&f=false
- 4 Carroll, A. B. (1979). A three-dimensional conceptual model of corporate performance. Academy of Management Review, 4(4), 497–505. https://www.researchgate.net/profile/Archie-Carroll/publication/230745468_A_Three-Dimensional_Conceptual_Model_of_Social_Performance/links/00b7d51e6b7a6c8be7000000/A-Three-Dimensional-Conceptual-Model-of-Social-Performance.pdf
- 5 Consejo Internacional de Ciencias. (2021). Ciencia abierta para el siglo XXI. https://council.science/publications/open-science-for-the-21st-century/
- 6 Universidad Nacional de La Plata (UNLP). (2023). Auditoría en el siglo XXI y desarrollo económico. https://sedici.unlp.edu.ar/handle/10915/133395
- 7 Universidad Técnica del Norte (UTN). (2025). Libro Ciencia Abierta en Ecuador. https://repositorio.utn.edu.ec/handle/123456789/17877
- 8 Dialnet. (2022). Ética en los negocios y responsabilidad social empresarial: un análisis sectorial. https://dialnet.unirioja.es/descarga/articulo/9018782.pdf
- 9 Molina Azorín, J. F., Fàbregues Feijóo, S., & Escalante Barrios, E. L. (2024). Métodos mixtos de investigación: Integrando métodos cuantitativos y cualitativos. Ediciones Pirámide. https://books.google.com/books/about/M%C3%A9todos_mixtos_de_investigaci%C3%B3n.html?id=_4TqEAAAQBAJ
Declaraciones
Financiación
Ninguna.
Conflictos de interés
No existen.
Contribución de autoría
Redacción - borrador original: Arroba Salto Inés María, Castillo Arroba Alex Efraín, Castillo Arroba Andrea Estefanía.
Redacción - revisión y edición: Arroba Salto Inés María, Castillo Arroba Alex Efraín, Castillo Arroba Andrea Estefanía.