Abstract
El capítulo analiza la gobernanza y la ética corporativa de las Cajas de Compensación Familiar como componentes de la legitimidad y la protección de los recursos destinados al bienestar social. Examina la transparencia, la rendición de cuentas, la revisoría fiscal, la auditoría interna y la supervisión externa en la prevención de irregularidades y el cumplimiento de la misión institucional. Asimismo, aborda los sistemas de ética y cumplimiento, destacando la importancia de convertir los compromisos de integridad en procedimientos verificables y mecanismos de gestión de riesgos. El texto incorpora la innovación y la madurez digital, con énfasis en la transición desde la atención transaccional hacia el uso de información para anticipar necesidades de los afiliados. También analiza la ciberseguridad y la protección de datos personales como responsabilidades vinculadas a esa transformación. Finalmente, plantea la articulación entre control, eficiencia tecnológica y respeto por los derechos de los trabajadores como base de una gestión confiable.
Transparencia y Rendición de Cuentas (Accountability):
La relevancia de la transparencia y la rendición de cuentas en las Cajas de Compensación Familiar (CCF) trasciende el simple cumplimiento normativo, pues constituye la piedra angular de la legitimidad del sistema de seguridad social en Colombia, considerándose para ello que estos sistemas actúan como entidades depositarias de los recursos parafiscales y están encargadas del establecimiento de mecanismos de auditoría interna y externa sólidos como garantes o responsables de que el aporte de la nómina empresarial será transformado de manera efectiva en recursos que buscan brindar bienestar al trabajador y su familia. Al respecto, Cely y Rojas (2020), señalan “la accountability actúa como un contrapeso necesario que previene la captura de rentas por intereses privados, asegurando que la gestión institucional sea coherente con la misión de equidad social que la ley les ha conferido” (p. 112). Según lo expuesto, la rendición de cuentas no establece un beneficio para sí mismo, sino que actúa como un medio encargado de salvaguardar el propósito distributivo de los fondos, evitando que la burocracia institucional opaque el beneficio real que debe llegar a las familias afiliadas. Conforme a esto, se establece que la importancia que brinda este segmento informativo radica en su capacidad para generar confianza institucional en un entorno de vigilancia pública, considerando para ello que representa un modelo donde la administración es privada pero el recurso es de naturaleza pública y donde la trazabilidad del gasto permite que la sociedad civil y los entes de control validen la eficiencia operativa del sistema, tal y como lo postula el Ministerio del Trabajo (2022), cuando “subraya que, sin una rendición de cuentas rigurosa, se pondría en riesgo la sostenibilidad financiera y la reputación de un esquema que atiende a millones de colombianos” (p. 25). De este modo, se interpreta que el control fiscal y administrativo se fundamenta en un sistema o herramienta estratégica que no solo detecta irregularidades, sino que proyecta la viabilidad a largo plazo de la viabilidad y buen funcionamiento de las Cajas de Compensación como motores de desarrollo social, garantizando que cada peso invertido sea auditable y justificado ante la opinión pública, abordando de manera efectiva las siguientes funciones: El rol de la revisoría fiscal y la auditoría InternaLa estructura y funciones que encierran las Cajas de Compensación Familiar (CCF), incluye la rendición de cuentas, no como ejercicio administrativo, sino una obligación legal blindada por la figura de la revisoría fiscal. Este mecanismo actúa como un órgano de control permanente que, aunque es designado por la Asamblea General de Afiliados, la cual debe mantener total independencia para dictaminar sobre la transparencia en el manejo de los recursos parafiscales. Según la normativa vigente y los análisis de gobernanza, “la auditoría interna complementa esta labor al evaluar preventivamente los riesgos operativos, asegurando que el gasto se alinee estrictamente con los fines sociales previstos por la ley” (Superintendencia del Subsidio Familiar, 2021, p. 14).
Esta función preventiva es determinante debido a que permite identificar desviaciones administrativas antes de que se conviertan en hallazgos fiscales o disciplinarios. A través de la misma, se busca anticipar o prevenir posibles fallas en la asignación de subsidios o en la contratación de servicios de salud y recreación, generando que la auditoría interna asegura que la intención del legislador se materialice en el territorio. En otras palabras, su importancia radica en que no se limita a verificar facturas, sino que, valida la pertinencia del gasto, asegurando que cada peso de origen parafiscal cumpla con su función de redistribución del ingreso y no se diluya en ineficiencias operativas que afecten la cobertura de los programas sociales.
Supervisión Externa y el Control de los Recursos ParafiscalesConsiderando que las CCF administran recursos de naturaleza pública (parafiscales), están sujetas a una vigilancia multinivel que incluye a la Superintendencia del Subsidio Familiar y, en casos específicos de afectación al patrimonio público, a la Contraloría General de la República, se establece la importancia de la transparencia en estas entidades, la cual se mide a través de la publicación periódica de sus estados financieros y la trazabilidad del 4% de los aportes. Esta vigilancia externa garantiza que no exista un desvío de fondos hacia actividades ajenas a la protección social, fortaleciendo la confianza de los trabajadores y empresas aportantes en el sistema (Granda & Ramírez, 2019, p. 42).
Compréndase, a través de ello que el carácter público de los recursos que gestionan las CCF se sitúa bajo un microscopio institucional que opera en diversos niveles del Estado, a lo que Granda y Ramírez (2019) sostienen que, “debido a la naturaleza parafiscal de estos activos, las entidades están supeditadas a una supervisión escalonada que involucra a la Superintendencia del Subsidio Familiar y, cuando se detectan riesgos para el erario, a la intervención de la Contraloría General de la República” (p. 29). Bajo este esquema, la integridad institucional se evalúa mediante la divulgación constante de balances contables y el seguimiento detallado a la ejecución del 4% de los aportes patronales, lo cual impide que el capital se destine a fines ajenos al bienestar social, consolidando así la credibilidad del sistema frente a los empleadores y la fuerza laboral.
Interprétese, a través de ello que el carácter público de los recursos que gestionan las CCF se sitúa bajo un microscopio institucional que opera en diversos niveles del Estado, a lo que Granda y Ramírez (2019) sostienen que, “debido a la naturaleza parafiscal de estos activos, las entidades están supeditadas a una supervisión escalonada que involucra a la Superintendencia del Subsidio Familiar y, cuando se detectan riesgos para el erario, a la intervención de la Contraloría General de la República” (p. 29). Bajo este esquema, la integridad institucional se evalúa mediante la divulgación constante de balances contables y el seguimiento detallado a la ejecución del 4% de los aportes patronales, lo cual impide que el capital se destine a fines ajenos al bienestar social, consolidando así la credibilidad del sistema frente a los empleadores y la fuerza laboral.
Interpretando así, que este modelo de vigilancia externa es vital, ya que transforma la transparencia de un concepto abstracto a una realidad verificable, por cuanto es determinante que al estar sometidas al escrutinio de organismos técnicos y de control fiscal, las Cajas se ven obligadas a profesionalizar sus procesos de gasto, sabiendo que cualquier inconsistencia puede derivar en sanciones severas, generándose con ello que, esta presión externa actúe como un sello de garantía para la sociedad; asegura que la riqueza generada por el sector productivo y recolectada mediante la parafiscalidad no se pierda en redes de corrupción o malas administraciones, sino que retorne efectivamente a la base trabajadora en forma de servicios y subsidios que mantienen el equilibrio del tejido social colombiano.
Índice de ética y cumplimiento (Compliance): El blindaje de la integridad corporativa
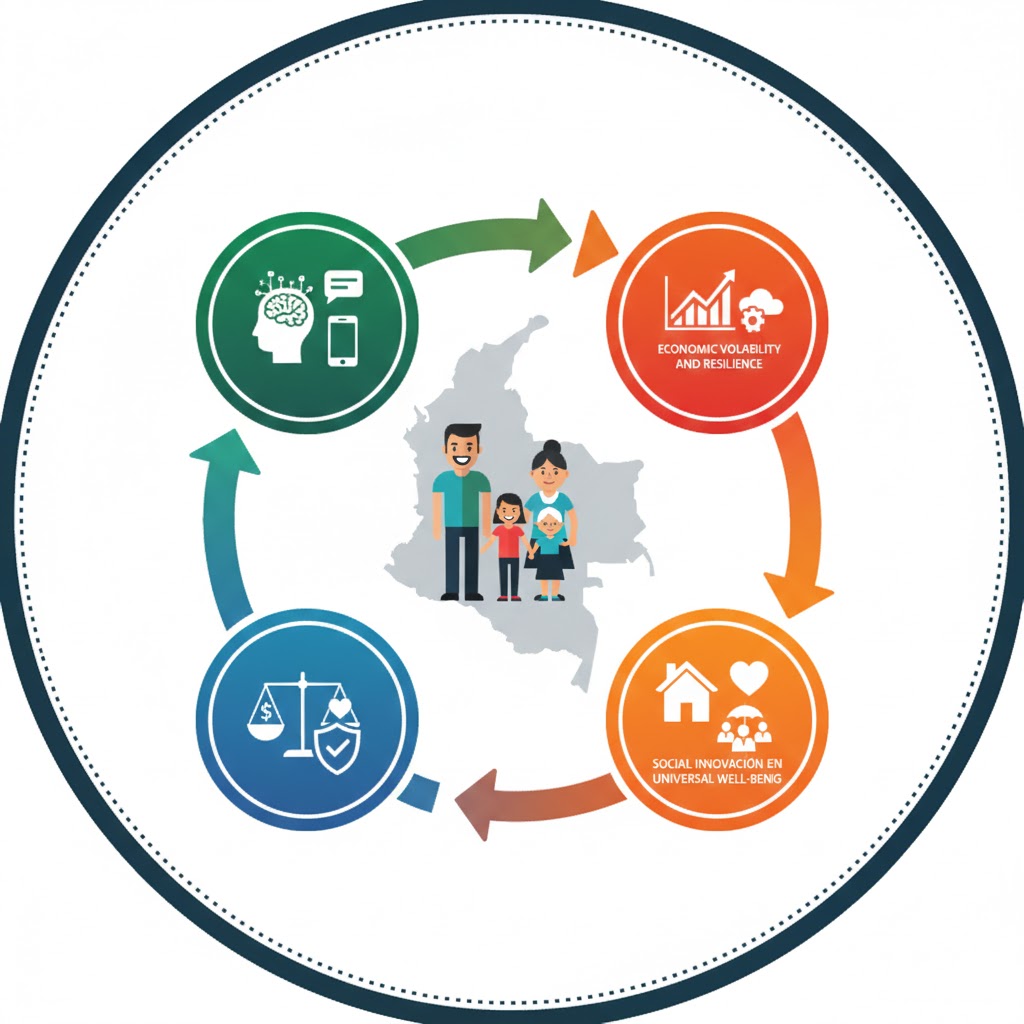
La implementación de un robusto sistema de ética y cumplimiento en las Cajas de Compensación Familiar representa mucho más que una simple formalidad administrativa, esto se debe a que estos sistemas de compensación representan el mecanismo esencial para salvaguardar la confianza pública en el manejo de los fondos de protección social. De allí, que su importancia se centra en su capacidad para instaurar una cultura de rectitud que trascienda la norma escrita, permitiendo que la toma de decisiones se blinde contra cualquier sospecha de favoritismo. De acuerdo con Moreno y Duarte (2022), “el compliance actúa como un escudo preventivo que mitiga los riesgos reputacionales y operativos, asegurando que el propósito social de la entidad no se vea empañado por prácticas opacas que erosionen la credibilidad institucional” (p. 76). Esto significa que la ética corporativa no es un adorno discursivo, sino el cimiento que garantiza que cada acción de la Caja sea coherente con su mandato de servicio al trabajador. De igual forma, se establece que el índice de ética y cumplimiento entendido como una variable es fundamental para la sostenibilidad del sistema, ya que la transparencia en la contratación y la gestión de intereses previene la malversación de los recursos parafiscales, lo que ha llevado a que la vigilancia de este cumplimiento normativo permita detectar a tiempo posibles colisiones de interés entre los directivos y los proveedores, lo cual es determinante para mantener la eficiencia del gasto social. Imagen N° 29Ecosistema de bienestar IntegralEn este orden de análisis, Gutiérrez y Arévalo (2023), plantean:Un código de buen gobierno sólido no solo regula el comportamiento interno, sino que proyecta una imagen de seguridad ante el Estado y los afiliados, convirtiendo a la integridad en un activo estratégico que facilita la obtención de mejores convenios y una operación más transparente (p. 45).
Lo referido permite establecer que la relevancia fundamental de este eje radica en su capacidad para transmutar la honestidad —tradicionalmente vista como un atributo moral subjetivo— en un proceso administrativo auditable, trazable y sujeto a métricas de desempeño, considerando para ello que, en el contexto actual, la supervivencia de las Cajas de Compensación Familiar depende directamente de su capacidad para demostrar integridad bajo estándares técnicos, especialmente en un entorno de alta fiscalización estatal y social. De acuerdo con lo planteado por Gutiérrez y Arévalo (2023), “cuando la ética se operacionaliza a través de indicadores de cumplimiento, deja de ser una declaración de buenas intenciones para convertirse en una prueba documental de la buena fe institucional” (p.115).Esta transformación es vital porque permite que las entidades respondan con datos objetivos ante las auditorías de la Superintendencia o la Contraloría, ya que, al medir el cumplimiento mediante protocolos de debida diligencia y mapas de riesgos de corrupción, las cajas no solo protegen su reputación, sino que blindan su continuidad jurídica. En este sentido, la ética medida y reportada actúa como un seguro de vida institucional: asegura que, ante cualquier investigación, la entidad pueda demostrar que cuenta con sistemas robustos para prevenir el fraude. Por lo tanto, se debe tener presente que “el compliance no es un costo operativo, sino una inversión estratégica que garantiza que la confianza de los aportantes y la protección del Estado se mantengan vigentes a través de una transparencia que es, por encima de todo, verificable” (Moreno & Duarte, 2022, p. 82).Esta interpretación sugiere que, al invertir en transparencia, las Cajas de Compensación están comprando seguridad jurídica y estabilidad a largo plazo. En lugar de ver las auditorías y los controles como obstáculos, se deben entender como los mecanismos que blindan el modelo de negocio social frente a crisis de reputación o sanciones legales. Al convertir la transparencia en un elemento tangible y verificable, las entidades logran demostrar de manera fehaciente que los recursos parafiscales están siendo utilizados con eficiencia, lo que a su vez garantiza que el Estado mantenga el marco legal que permite su existencia y operación en el sistema de seguridad social.Índice de innovación y transformación Digital
La Tecnología como garante de la equidad social de las Cajas de Compensación
La transición hacia un ecosistema digital dentro de las Cajas de Compensación Familiar (CCF) representa una evolución necesaria para responder a las demandas de una población cada vez más interconectada. La importancia de este indicador reside en que la digitalización no debe verse únicamente como un ahorro en costos operativos, sino como un mecanismo de inclusión que elimina las barreras físicas y burocráticas para el trabajador. Al integrar un Índice de Madurez Digital elevado, las Cajas aseguran que el acceso a subsidios, créditos y servicios de salud sea inmediato y ubicuo.Imagen N° 30Tecnología como garante de justicia SocialSegún López y Martínez (2022), “la capacidad de ofrecer servicios completamente virtuales y el despliegue de analítica avanzada para anticipar las carencias de los afiliados son los pilares que definen la relevancia de estas entidades en la economía digital” (p. 142). Lo que permite inferir que la tecnología se convierte en una herramienta de justicia social, permitiendo que la oferta de servicios sea tan dinámica como las necesidades de las familias colombianas. De ahí, la relevancia de que este eje se extienda de manera crítica hacia la ciberseguridad y protección de datos. Más aún, en un contexto donde las Cajas custodian información extremadamente sensible desde historias clínicas hasta registros financieros, la robustez de la infraestructura digital es el único garante de la privacidad ciudadana. Resulta fundamental proteger estos activos informáticos, pues cualquier vulnerabilidad no solo comprometería la operatividad del sistema, sino la confianza misma en el modelo de seguridad social. Tal como señalan Castiblanco y Valero (2023), cuando sostienen “el resguardo efectivo frente a riesgos cibernéticos es hoy un componente ético del servicio; sin protocolos de protección de datos rigurosos, la transformación digital sería una estructura frágil que expondría la intimidad de millones de colombianos” (p. 58). Entendiéndose con ello que, la innovación técnica y la seguridad informática se entrelazan para formar un entorno digital confiable que sostiene la operatividad y la reputación de las instituciones.Índice de madurez digital: de la transacción a la Predicción
El nivel de madurez tecnológica en una Caja de Compensación no se limita a la existencia de un sitio web, sino a la integración sistémica de herramientas que permitan una experiencia de usuario totalmente desmaterializada. En este sentido, la capacidad de ofrecer servicios 100% virtuales transforma la relación con el afiliado, eliminando los desplazamientos y reduciendo los tiempos de respuesta. Según explican López y Martínez (2022), “el verdadero salto cualitativo ocurre cuando las entidades transitan de sistemas de gestión básica a arquitecturas de Big Data, las cuales permiten procesar volúmenes masivos de información para modelar perfiles de riesgo y bienestar” (p. 145).Imagen N° 31Arquitectura de bienestar InteligenteEsta transición hacia el análisis predictivo es fundamental para la eficiencia del gasto social, pues se utilizan algoritmos que identifican patrones de consumo en salud, educación o recreación, las Cajas pueden anticipar cuándo un afiliado requerirá un subsidio específico o qué servicios serán más demandados en periodos de crisis económica. Por lo tanto, el uso de datos a gran escala no es solo una optimización técnica, sino una estrategia proactiva de servicio que permite que la oferta de la Caja se adapte a la realidad socioeconómica del trabajador antes de que este deba solicitarla de forma presencial.Bajo este enfoque, la transición hacia el uso de datos a gran escala representa un cambio de paradigma en la gestión de la protección social, donde la tecnología deja de ser un soporte administrativo para convertirse en un agente de previsión. El análisis masivo de información permite que las Cajas de Compensación identifiquen patrones de vulnerabilidad en tiempo real, lo que otorga la capacidad de intervenir mucho antes de que las carencias del afiliado se vuelvan críticas. Según plantean López y Martínez (2022), “esta estrategia proactiva de servicio utiliza la analítica para segmentar a la población no solo por ingresos, sino por ciclos de vida y necesidades emergentes, asegurando que el sistema se adapte de forma dinámica a la realidad socioeconómica del trabajador” (p. 148).De este modo, la proactividad basada en datos elimina la carga burocrática del ciudadano, quien tradicionalmente ha tenido que demostrar su necesidad ante la institución de forma presencial. Al automatizar la detección de requerimientos como la asignación de subsidios escolares ante el cruce de datos de edad de los hijos o la oferta de programas de reentrenamiento laboral en sectores con alta tasa de despido, la Caja se posiciona como un aliado inteligente. Esta capacidad predictiva no solo optimiza la ejecución del gasto parafiscal, dirigiéndolo a donde es más urgente, sino que garantiza la efectividad del modelo social, demostrando que una gestión basada en evidencia es la mejor defensa frente a la obsolescencia institucional en la era digital.Ciberseguridad y protección de datos: El escudo de la intimidadEn paralelo a la digitalización, la gestión de riesgos cibernéticos se ha convertido en una prioridad de gobernanza corporativa. Dado que las CCF administran bases de datos que contienen información sensible sobre la salud de los trabajadores y sus finanzas personales, la responsabilidad ética es proporcional al volumen de información recolectada. Castiblanco y Valero (2023) “señalan que el resguardo de estos datos frente a ataques de ransomware o filtraciones no es solo una medida técnica, sino una garantía de los derechos fundamentales de millones de colombianos” (p. 62). Lo que obliga a las entidades a implementar protocolos de encriptación de extremo a extremo y auditorías periódicas de seguridad informática para mitigar cualquier vulnerabilidad.
Lo descrito permite establecer la importancia que tiene la ciberseguridad, entendida como el cimiento sobre el cual se construye la transformación digital, la cual comprende una infraestructura que está encargada de garantizar la integridad y confidencialidad de la información, asegurando con ello el avance hacia la virtualidad; hecho éste que ha llevado a la implementación de normas internacionales (como la ISO/IEC 27001) y el cumplimiento estricto de la Ley 1581 de protección de datos en Colombia, por ser pestos los encargados de asegurar que la innovación tecnológica sea sostenible y segura, permitiendo que la transición digital no comprometa el patrimonio informativo del ciudadano ni la estabilidad operativa de la institución frente a las crecientes amenazas del entorno digital. Conforme a estos señalamientos, López y Martínez (2022), plantean:
La implementación de modelos predictivos brinda a las Cajas de Compensación la posibilidad de cruzar variables demográficas y financieras, detectando patrones de riesgo como la alta probabilidad de deserción escolar o la inestabilidad en el empleo incluso antes de que el propio afiliado perciba la necesidad de solicitar ayuda externa (p. 81).
Se configura de este modo, que esta evolución técnica garantiza que los recursos parafiscales lleguen de manera quirúrgica a los sectores más vulnerables, entendiéndose con ello que, al desplazar el modelo tradicional de ventanilla física por uno de detección digital proactiva, se rompe el ciclo de la burocracia reactiva que suele retrasar la entrega de beneficios esenciales. En consecuencia, la digitalización avanzada se traduce en una mayor equidad social; las Cajas pueden ahora ofrecer programas de formación, salud preventiva o apoyo económico en el momento exacto de mayor impacto, transformando la tecnología en un escudo de protección social que se despliega automáticamente en función de la realidad real del trabajador, y no solo en función de su solicitud administrativa (López & Martínez, 2022, p. 152).
Asúmase entonces que, la sofisticación o avance tecnológico de las Cajas de Compensación se materializa en una distribución más justa y eficiente de las oportunidades, permitiendo que la oferta de bienestar sea verdaderamente oportuna. Como sostienen López y Martínez (2022):
Esta evolución permite que las herramientas digitales funcionen como un sistema de protección automatizado que responde a las condiciones de vida concretas del afiliado, activando beneficios de salud, capacitación o subsidios en el instante de mayor necesidad, sin depender exclusivamente de que el ciudadano agote trámites administrativos para acceder a sus derechos (p. 122).
En palabras simples, este avance significa que el sistema de seguridad social en Colombia está transitando de un modelo de espera a uno de acompañamiento invisible. Al basar la entrega de servicios en el análisis de la realidad del trabajador en lugar de en la burocracia documental, se garantiza que el apoyo económico y social no llegue tarde. De esta manera, la tecnología se convierte en una extensión proactiva de la ley, asegurando que el recurso parafiscal actúe como un escudo preventivo que se despliega de forma inteligente para mitigar los riesgos de vulnerabilidad social antes de que estos se consoliden.
Tabla N° 8 Pilares de Gobernanza: Transparencia, ética y transformación digital en las CCF
Eje Estratégico
Componentes Clave
Función y Valor Social
Referencia Técnica
Accountability (Rendición de Cuentas)
Revisoría Fiscal, Auditoría Interna y Supervisión Multinivel (SuperSubsidio/Contraloría).
Prevenir la captura de rentas, salvaguardar el propósito distributivo y generar confianza en el manejo de recursos públicos.
Cely y Rojas (2020) / MinTrabajo (2022)
Compliance (Ética y Cumplimiento)
Código de Buen Gobierno, Mapas de Riesgo de Corrupción y Protocolos de Debida Diligencia.
Transmutar la honestidad en procesos auditables. Blindar la continuidad jurídica y reputacional de la institución.
Moreno y Duarte (2022) / Gutiérrez (2023)
Madurez Digital
Big Data, Arquitecturas Predictivas y Servicios 100% Virtuales.
Transitar de la "transacción a la predicción". Eliminar barreras burocráticas y geográficas para el afiliado.
López y Martínez (2022)
Ciberseguridad
Encriptación extremo a extremo, ISO 27001 y Protección de Datos (Ley 1581).
Actuar como un "escudo de la intimidad". Garantizar que la innovación no comprometa los derechos fundamentales de los ciudadanos.
Castiblanco y Valero (2023)